立刻訂閱我們的YouTube頻道,觀看最新揀樓影片分析!
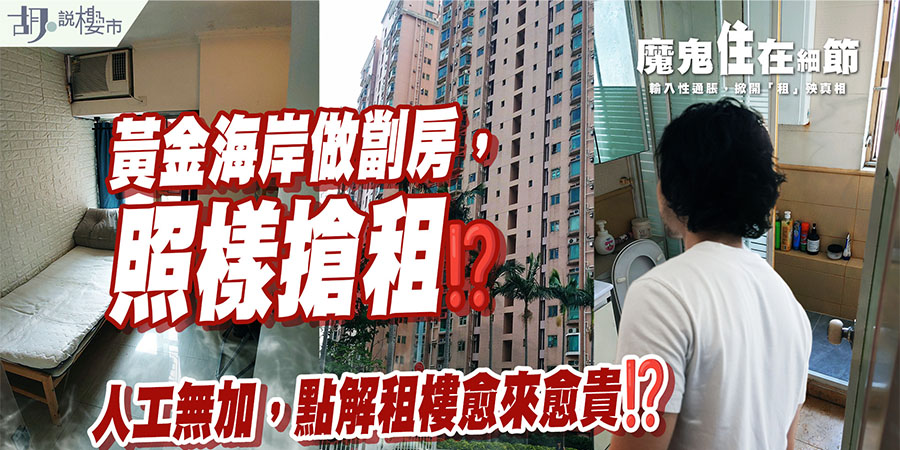
四千多元,在香港究竟租到甚麼?今次我們特意去到屯門青山公路黃金海岸。相信不少人對黃金海岸的印象,是距離市區比較遠,交通不算十分方便。但正正因為這樣,過往部分租客都願意犧牲交通時間,換取更大的居住空間。
不過,今次我們找到一個放盤,竟然將屋苑住宅分間出租,月租$4,300,只是租到一間標示約80呎的房。
當日實地查詢時,我們得知放租只剩最後一間房。對方更表示,租盤相當搶手。對方稱,這是「租給一個人住的房間」,並指「租一間房,這是一個單位,一份租約就是整份房租」。被問到租屋的是否都是年輕人,對方表示「對的」;至於租約是否跟從法例上的分間房條例,對方則說:「沒有。分間房會是4,300元嗎?不是。簡樸房就不會是4,300元了。」
事實上,業主當日都承認這個單位不足《簡樸房條例》規定的86呎面積下限。處於偏遠地區,將單位一劏五,都可以租剩一間房,對照業主的買入價,租務回報達4.1厘。換轉幾年前,我想你也估不到,劏房足跡由舊區伸延至偏遠的大型屋苑,全因租務需求太強勁。
根據差估署的數據,一個港島區430呎以下的細單位,2022年底的平均租金為$17,560,但去到今年8月,已經升至$22,720,升幅達29%,換算年均升幅達8%。
2022年底(開始推高才通等人才措施)至2026年中:
| 項目 | 變化 |
|---|---|
| 人口 | +0.6% |
| 家庭月入 | +6% |
| 租金 | +19.8% |
| 私樓售價 | -4.2% |
奇怪的是,期內香港人口只是多了0.6%,家庭收入中位數升約6%,但住宅租金就升了20%,升幅超過家庭收入的三倍。更加弔詭的是,同一時間,樓價仍然低過2022年底大約4%。照計人數沒有甚麼大變,樓價又平了,租金壓力應該細了才對,但為何結果偏偏相反?今集「魔鬼住在細節」,就和大家掀開這個「租」殃的真相。
留學生宿位短缺,需求溢出私人市場
坊間其中一個答案,是留學生。但幾萬個學生,真的足以影響香港住宅租務市場?
以前講學生宿舍,大家第一時間想起的,可能是大學的Hall,但近年,學生住宿已經由校園慢慢走入社區。如果大家有印象的話,我們之前「魔鬼住在細節」的簡樸房報道,投資者都是憧憬著「留學香港」這塊肥豬肉,但究竟有多肥呢?
其實投資者都很看重,究竟政府能否將香港變成留學中心?究竟香港能否建設大學城?若此政策成功,住屋需求就會急劇上升。你剛才提到的(經營簡樸房)利潤及開班(教授經營簡樸房)趨勢,都是基於這個假設。
簡樸房經營者協會主席陳顯熹
政府近年積極將香港打造成「國際專上教育樞紐」。2022/23學年,全港修讀本地認可全日制專上課程的非本地學生約54,500人;去到2024/25,已經增加至79,800人。兩個學年,多了接近25,300人,增幅高達46%。同一時間,資助大學非本地學生收生上限,由相當於本地學額數目的20%提高至40%,2026/27學年再進一步提高至50%。而剛公布的香港第一份《五年規劃》中,更是目標2029/30年度,留學生數目能增至100,000名,五年間再增加25%。
問題是——學生來到香港,睡在哪裡?
市場研究過往曾估計,到2028年香港學生宿位可能短缺10萬至12萬個。不過,教育局回覆我們時亦指出,2025/26學年,八所資助大學可供分配的宿位只有42,200個,但宿位申請卻有約62,200宗,亦即上個學年,宿位短缺高達20,000個;單計非本地學生,期內獲派院校宿位的成功率只有65%,有高達12,879名非本地學生並無編配大學宿位。
12,879人,究竟去哪裡住?
這條問題,我們亦直接問了教育局。局方回覆指,非本地學生在校外住宿屬於個人安排,教資會秘書處並無備存其他住宿安排的數據。按常理推算,這批留學生的住宿需求,大有可能外溢至私人住宅或私營宿舍市場。要留意的是,這裡還未計算到私立大學、副學士等自資課程,即是說實際住宿需求可能更強勁。
面對供不應求的困境,政府也不是完全沒有增加宿位。教育局回覆我們,政府透過約103億元的宿舍發展基金,資助15個宿舍項目,合共提供約14,300個床位。目前9個項目已落成約8,700個宿位,其餘6個項目,總共約5,600個宿位仍然施工。連同院校自資興建及臨時宿位,政府預計未來數年,相關宿位會逐步增加至約50,000個。但這個尚未實現的數字,仍然追不上學年62,200個宿位申請的數字。
院校宿位追不上,那麼私營宿位又能否彌補供應缺口?2025年7月,政府推出「城中學舍計劃」,讓商業大廈較容易改裝成學生宿舍。根據教育局最新的數字,目前政府收到44宗申請,當中41宗已獲確認資格,合共涉及約10,800個學生宿位。但截至2026/27學年,真正落成的只有4個項目,真正能投入營運的,只有約700個宿位。那麼其餘項目可以何時投入營運?根據教育局的回覆,其他改裝項目,獲批後可以有18個月完成;新建宿舍,更可以有54個月。即使政府亦準備推出啟德、小瀝源及東涌東三幅政府土地,初步估計可再提供約4,500個床位,但要留意,這些都不是一時三刻可以出爐的宿位供應。
所以又回到最根本的問題:時間差。留學生配額可以即時加,但新增宿位供應快則都要幾年時間,中間怎樣算?
私營學生宿舍搶手,開始同普通住宅市場重疊
市場反應也很直接。本土研究社早前調查發現,「城中學舍」以外,全港市區至少有61幢涉及全棟「住改宿」的大廈。部分原本是酒店、服務式住宅,亦有涉及舊區住宅。研究又發現,相關學生住宿平均叫價約$9,592,而同期劏房租金中位數約$5,400。當一個原本可作一般住宅、服務式住宅的物業,可以透過間開每個學生宿位產生更高收入,業主及投資者自然會重新計算:究竟租給一個家庭划算,還是租給一批學生划算?
這幢位於西營盤的私營學生宿舍是其中之一,前身是Co-living Space,但由於學生宿位的需求太澎湃,營運商今年起都將大廈改建成學生宿舍,共提供214個房間。月租由17,500元起跳,而這間大約300呎的一廳一房海景單位,月租更盛惠29,000元。雖然手持這個租金,你可以在市區找到一個三房單位,但這裡的出租率仍然超過95%,可想而知留學生的承租力有多強。而且租給留學生有一個好處,就是租客入住前要預繳半年或一年租金,而且租期穩定,都解釋到為何營運商寧願花錢改建,都想進軍學生宿舍市場。
其實通常他們追求的都要5%至6%的淨營運收入(NOI)年均回報率。那為什麼呢?其實我今天可能買一個住宅或者我買一間酒店,回報率可能入場都只有3%或3.5%。但是我如果是可以翻新好,我可以將價值大大提升,租金也好,物業的價值都可以提升。所以他們常見的目標都是改造好、穩定之後有5%至6%的回報率。那回到IRR(內部回報率)的問題,就看看他要持有多久。通常我們看到投資者完成物業改造後,再到全面出租,可能都需要一年或兩年的時間,整個週期可能是三、四年一個週期。我們見到其實他們都是目標大概15%至18%的IRR複合回報率。所以其實我覺得這個回報率都會比其他物業類型更好。可能如果你買寫字樓的,今時今日很難做到這個回報。
其實我們預測這幾年,我想租金,尤其是學生公寓的租金都會有些升幅。其實過往幾年我們見到的升幅可能是每年3%至5%,有些如果地點比較好,是隨時有5%至10%的租金升幅。
仲量聯行香港資本市場部資深董事 翁加田
但回報能夠做得到,最根本都是因為有人願意交租。投資者願意花錢改造,背後其實是一個龐大的宿位缺口。但當連這批專門為學生而設的宿位都不夠,剩下的需求自然要再找出口——而這個出口,就開始同普通私人住宅市場重疊。
其實我們公司是有做這個研究,數字大概還欠79,000個床位。這個預算其實是直到未來2029至2030學年。這代表什麼呢?其實我們將一間酒店改造為學生公寓,普遍可能有百多二百間房,我當一間房是提供兩個床位,改建一間酒店其實最多可能提供三、四百個床位,那個缺口其實真的很大,說的是可能要二、三百個改造項目才可以滿足這個龐大的核心需求。
當一些「城中學舍」或者一些長租學生公寓,它滿了的時候,是會有外溢效應(spill over)。其實我們可能經常看到新聞,可能沙田那邊一些中大的學生也搶高了租金,多多少少是會令到供應更少,在一個整體的住宅市場。
仲量聯行香港資本市場部資深董事 翁加田
更加值得留意,學生的住宿需求未必畢業那一天就消失。因為政府鼓勵非本地畢業生留港工作,我們向入境處取得的最新數字顯示,由2023年至今年8月,透過「非本地畢業生留港/回港就業安排」已來港的人才累計約81,800人,連同約25,200名受養人,合計超過10.7萬人。
人才計劃帶來即時住屋需求:人口總數掩蓋了的時間差
究竟為何政府要急於增加留學生學額?在疫情過後,香港處於經濟轉型期,傳統零售餐飲業、物流業備受衝擊,發展教育產業是其中一個可行之路,但如果我們整理出整條政策時間線,你可能更加體會到當中的迫切性。
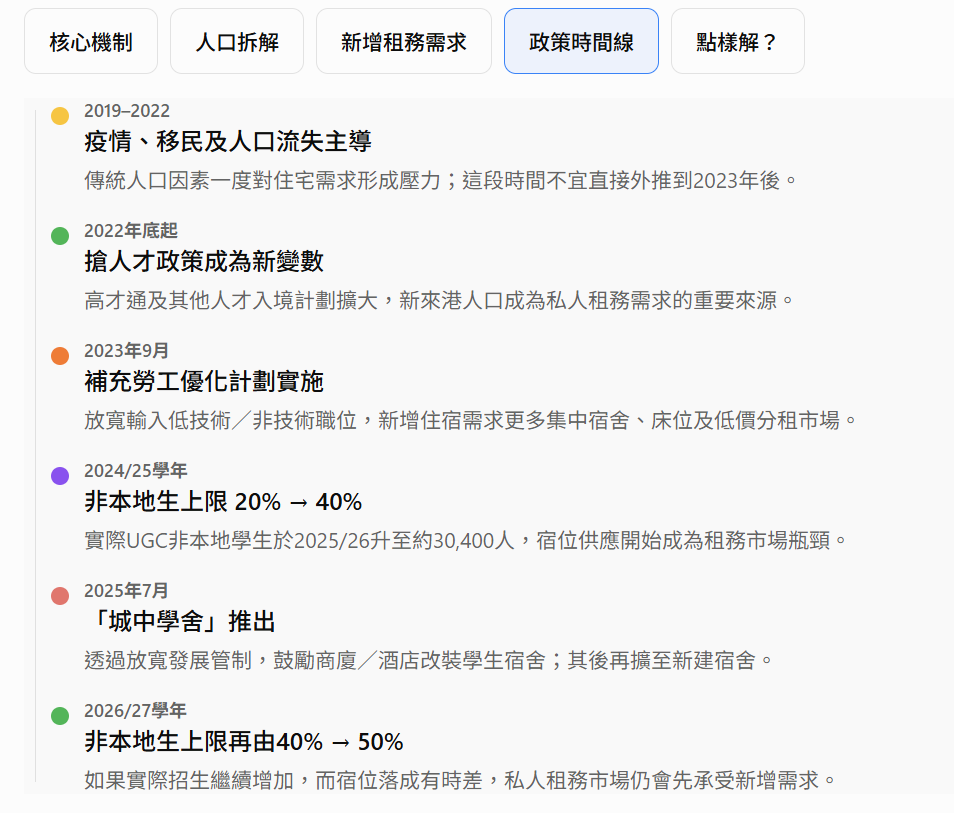
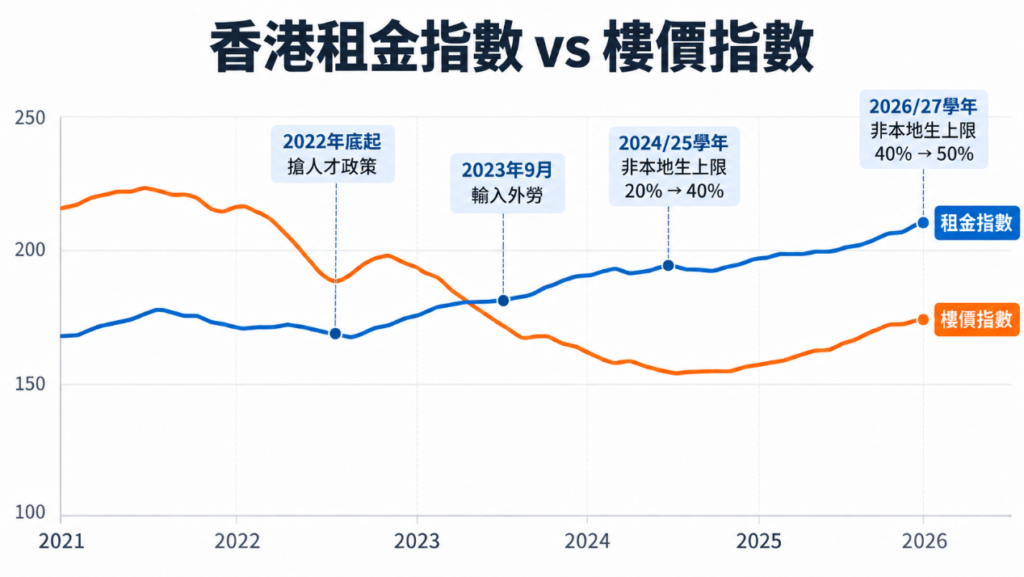
香港由2020年開始,每年自然人口持續負增長。面對移民潮、人口老化及人力短缺,政府由2022年底開始大幅擴充人才輸入政策,同期亦增加非本地學生學額及輸入外勞。表面看,2022年底至今香港人口只由約747.3萬增加至751.8萬,淨增長大約4.5萬人,升幅只有0.6%。但我們最新向入境處索取的數字,就揭示另一個完全不同的畫面。
由2023年至今年8月,單計五項主要人才計劃,已來港人數已高達31.3萬,還有28.6萬名已來港的受養人。亦即接近59.8萬人次規模。
| 計劃 | 人才+受養人 |
|---|---|
| 高才通 | 269,863 |
| IANG非本地畢業生 | 107,046 |
| 優才 | 95,188 |
| 輸入內地人才 | 78,659 |
| 一般就業政策 | 47,717 |
| 合計 | 598,473 |
一個今日才出生的BB,十幾二十年後才會獨立形成住屋需要。但一個今日拖着行李來香港讀書、工作的人:今晚已經要有地方睡。這個時間差,才是人口總數最容易掩蓋的地方。相比2022年底,在輸入人口帶動下,香港整體人口至今仍僅增長0.6%,但期內需要一個獨立住所的「家庭住戶」數目卻急速增長,由267萬個增至279萬個,增幅達4.5%。
但這批人才來香港之後,是否真的會走入私人租務市場?以100名留港高才計算,70人租住私人住宅,13人已經自置物業。我們就此向勞工及福利局查詢,局方引用一份針對獲批續簽、而且常居香港的高才調查指,約70%選擇租住私人住宅,只有13%已經自置物業。另外,近一半人曾經為配偶或者受養子女申請受養人簽證;平均每人攜同1.7名受養子女來港。
正正因為這個差距,我們先看到:單看香港人口最終增加多少,可能大幅低估這幾年間租務市場實際承接的人口流動。
外勞宿舍方案,搶走家庭客盤源
我們找到一位持有唐樓三房單位的業主阿強(化名)。因為不想公開身份,阿強最後沒有接受出鏡訪問,但向我們提供了一段同代理之間的WhatsApp對話紀錄。
阿強的單位最近準備重新放租。代理對他說,市場上有管理公司專門承租住宅單位,再按有住宿需要的公司安排作員工宿舍。
對方提出的租賃條件是——月租$12,500,兩星期免租,租期更長達3年死約、3年生約;地租、差餉同管理費由業主負責,但水電、租約期間的室內維修,以及日後交樓前重新油漆等,就由租客處理。而租約更加明確列明:業主知悉及同意單位作宿舍用途。
為何這個條件對業主有吸引力?從同一段對話看,代理告訴阿強,當時市場上同類三房租盤都有十多個,如果只租給普通家庭,租金大概最多只有$11,000;當日亦有家庭客看完樓,只是還價$10,000。
亦即單計叫價,宿舍方案已經高出家庭客大約一成至兩成以上,而且租期更長。代理更加直接對阿強說:
業主都係求咩都唔好理,個個月有租收,第時收返間屋又唔使俾錢執完先再出租。
代理WhatsApp原文
對一個業主而言,這條數其實不難計算。一邊是普通家庭,出價一萬至一萬一;另一邊是宿舍營運方,提出一萬二千五,長租,而且將維修成本一力承擔。如果你是業主,你會怎樣選擇?
補充勞工優化計劃,亦即輸入外勞方案由2023年9月開始實施。截至2026年8月,經「補充勞工優化計劃」實際抵港的輸入勞工共有75,611人,其中57,575人仍然在港工作。雖然放回全港勞動人口來看,這批外勞只佔總勞動人口約1.5%,但無可否認的是,僱主按法例需要為外勞提供符合規定的住宿,只要打開小紅書,已經可以找到海量的外勞宿位出租,而這類新增的住宿需求,也成為推高基層住宅租金的原因之一。
更加巧合的是,阿強同一幢大廈,樓上原來已經有單位公開以外勞宿舍形式放租。網上放盤標示,每個床位月租約$2,680。按我們從放盤資料初步點算,如果一個三房單位提供12個床位,而且全部租出,一個月可以收租$32,160。即使扣除支付給業主的$12,500租金,兩者之間仍然有約$19,660的差額。當然,這$19,660不是純利,中介仍然要支付水電、家具、清潔、空置、管理及其他營運成本。但它至少解釋了,為何一個以「逐張床」計價的營運商,可以承受比普通家庭更高的租金。
而我們最想知道的是,57,575個仍然在港工作的輸入勞工之中,究竟幾多人住私人住宅?有幾多人住集體宿舍?有幾多人住酒店?有幾多人住唐樓、分間單位?但勞工署卻沒有提供相關統計數據。
《長策》有沒有低估輸入人口的住屋需求?
政府每年都會透過《長遠房屋策略報告》,估算未來究竟需要起多少樓。最新估算,未來十年總房屋需求大約41.15萬伙,平均每年約41,150伙;而政府按70比30的公私營供應比例,訂出未來十年私營房屋供應目標12.6萬伙,即平均每年約12,600伙。另外,政府預計未來五年,私人住宅平均每年實際落成大約17,000伙。帳面上看,政府似乎有一套完整供應計算。但我們要問的問題是,政府有沒有低估輸入人口所帶來的住宿需求?
| 《長策》 | 2025 | 2026 | 變化 |
|---|---|---|---|
| 未來十年住戶淨增長需求 | 194,000 | 186,800 | -7,200 |
| 非本地學生每年住宅需求 | 1,590 | 2,310 | +45% |
| 非本地學生十年住宅需求 | 15,900 | 23,100 | +7,200 |
| 「其他因素」十年需求 | 36,500 | 44,000 | +7,500 |
| 十年總房屋需求 | 410,500 | 411,500 | +1,000 |
2025/26學年,單是八所資助大學,就有12,879名非本地學生申請宿舍但無獲編配。如果純粹沿用《長策》自己「兩名非本地學生共住一個住宅單位」的假設,即是單是這批未獲院校宿位的學生,就相當於最多約6,440伙校外住宿需求當量。遠高於長策會預算的2,310伙非本地生每年房屋需求量。上述當量並非全部屬私人住宅,亦尚未扣除私人學生宿舍及其他住宿渠道。
人才方面亦一樣。由2023年至2026年8月,五項主要人才計劃連同受養人,累計已有接近59.8萬人來港。而勞福局針對獲續簽、常居香港高才的調查顯示:約70%租住私人住宅。但政府目前沒有一個數字,可以直接回答「究竟五項人才計劃實際新增了幾多個私樓租住家庭?」
外勞方面,截至今年8月,「補充勞工優化計劃」仍然有57,575人在港工作。但勞工署卻沒有統計外勞的居住地點。
人口政策急劇改變底下,《長策》用來推算家庭住戶增長的基礎,仍然來自統計處在2023年8月公布的家庭住戶推算。一套以2023年人口及住戶推算做基礎的模型,究竟有沒有完全追得上之後三年輸入人口政策急速擴張的速度?而且其每年2,310伙留學生房屋需求的估算,更是以過去10年的年均學生簽證簽發數字作基準,一個沒有將擴大留學生配額上限加至50%的政策因素納入的估算,又能否為政府提供精準的房屋政策評估?
我們就這個問題,直接向房屋局查詢。局方卻不同意《長策》低估了留學生的住屋需求。局方說,政府目標是將非本地學生由2024/25學年的約8萬人,增加至2029/30學年的10萬人,換言之,未來五年平均每年大約增加4,000人。即使採用一個較高需求的假設——假設這4,000名新增學生全部不住宿舍,而且每兩個人就要一個私人住宅單位——每年產生的需求亦只是約2,000伙,仍然低過《長策》目前估算的2,310伙。所以房屋局認為,《長策》並無低估非本地學生的住屋需要。至於上學年那12,879名申請但無獲編配大學宿舍的非本地學生,房屋局就認為,他們的住宿需要現時已經由私人市場完全吸納,因此不會在未來產生額外住屋需要。但問題就出在這裡。政府計的是「未來每年新增多少需求」;但已經存在、而且正由私人市場消化中的住宿缺口,又應不應納入考慮?翻查2025年的《長遠房屋策略》周年進度報告,當時估算非本地學生所帶來的房屋需求只有1,590伙,比2026年估算的2,310伙還少,單從數字上看,遠遠未能滿足接近13,000個留學生的住宿需要,難道這個數字不算低估嗎?
近一、兩個學年,非本地學生的增幅大概有27,000至28,000人左右,將近30,000人,但整體香港八大院校的宿位總共只有40,000個。究竟這些人群如何在香港居住?他們的逗留性質是臨時居民還是長期定居?人口特徵為何?這些因素全都應該在「長策」中仔細精算,評估它們如何轉化為實質的居住需求。
舉個例子,在房屋需求及宿舍需求的推算中,現時「長策」估計每年額外的房屋需求只有2,000多個,但這套算式根本沒有把既有的供應短缺納入考量。香港現時已存在嚴重的宿位短缺,每年僅新增2,000多個單位根本遠遠不足以應付。因此在各項政策制定上,往往會讓人覺得未能對症下藥,正是因為當局依然套用過時的政策關係與框架,無法對應當前新出現的社會變局。
香港絕非第一個發展留學產業的城市。許多人會前往澳洲、加拿大等外國地方升學,這些國家都會對留學生簽證數目設定限額,而且這個限額絕不是隨意調整的,必須基於充分的實證數據來決定增加還是減少。以澳洲為例,若要調高或修改留學生配額,當局會設有一套客觀標準,審視放寬配額會否影響到本地學生及國際學生自身的房屋供應與居住質素。政府是會進行嚴格評估的,如果評估發現會對房屋市場構成負面衝擊,當局便不會輕易提高簽證配額。
本土研究社研究員黃肇鴻
房屋局強調,《長策》每年都會滾動更新十年房屋需求及供應目標,並設有上下限,以反映最新社會及經濟變化。究竟現有模型已經足以捕捉人口結構轉變,抑或房屋供應仍然追不上人口政策的劇變?真正答案,可能還要由未來幾年的宿位供應、私人租盤同租金變化去驗證。
輸入性住屋通脹,最後由誰埋單?
香港需要人才嗎?需要。缺人手的行業,需要輸入勞工嗎?有它的經濟理由。加快輸入人才、留學生及外勞之前,究竟政府有沒有充分估算這批人口對私人租務市場造成的即時需求?對人工由2022年至今只是升約6%,每個月仍然要交租的普通家庭而言,私人住宅租金同期已經升近20%。這劑特效藥帶來的副作用:「輸入性住屋通脹」,最後,由誰來埋單?
2022年底(開始推高才通等人才措施)至2026年中:
| 項目 | 變化 |
|---|---|
| 人口 | +0.6%(747.3萬人 → 751.8萬人) |
| 自然人口 | 2020年至今持續負增長(2022年淨遷入79,400人) |
| 家庭月入中位數 | +6%($28,300 → $30,000) |
| 租金指數 | +18.2%(2022年12月見底 175.5 → 207.4) |
| 樓價指數 | -3.9%(2025年3月見底 334.7 → 321.5) |
撰文:Henry